Wer in der Schweiz arbeitet, dort anlegt oder einfach ein zweites Standbein außerhalb der EU wollte, stolpert gerade über einen sperrigen Begriff: CRD VI, Artikel 21c. Klingt nach Beamtendeutsch – hat aber ab dem 11. Januar 2027 ganz reale Konsequenzen für Grenzgänger und für alle, die in CHF oder außerhalb der EU investieren wollen. Hier der Überblick, ohne Paragraphen-Wüste.
Worum geht's?
Die EU-Bankenrichtlinie CRD VI schreibt Banken aus Drittstaaten – dazu zählen die Schweiz und Großbritannien – vor: Wer für Kunden mit Wohnsitz in der EU Kern-Bankdienstleistungen anbieten will (Girokonto, Sparkonto, Festgeld), braucht künftig eine zugelassene Zweigstelle genau in deren Wohnsitzland. Eine Filiale in Frankfurt zählt nur für Deutschland – für Kunden in Frankreich oder Italien bräuchte dieselbe Bank dort jeweils eine eigene Zulassung. Kein Passporting, kein Sammelrabatt.
Für die meisten Schweizer Banken lohnt sich dieser Aufwand für das Privatkundengeschäft mit EU-Bürgern schlicht nicht. Das Ergebnis: Viele stellen die Kontoführung für EU-Ansässige ein oder haben es längst getan.
Der Zeitplan
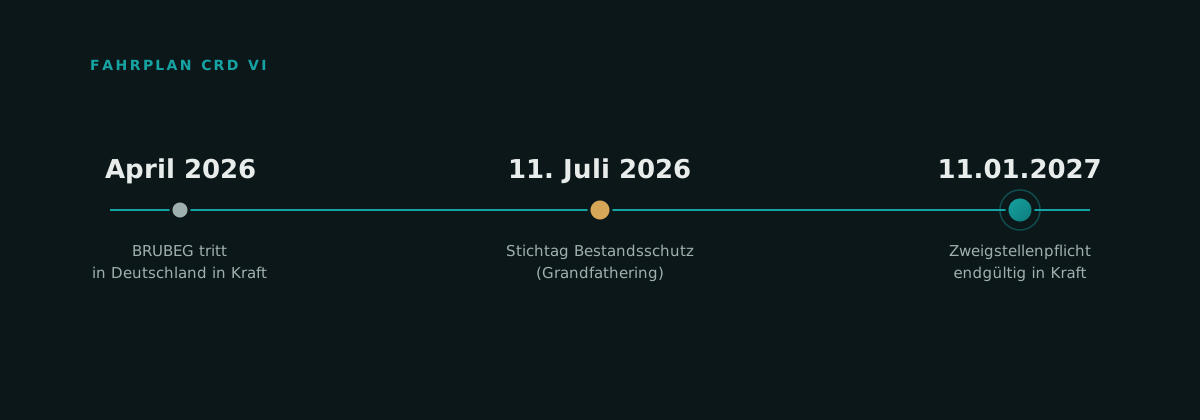
| Datum | Was passiert |
|---|---|
| April 2026 | In Deutschland bereits geltendes Recht (BRUBEG) |
| 11. Juli 2026 | Stichtag für Bestandsschutz – Konten von davor bleiben formal geschützt |
| 11. Januar 2027 | Ohne Zweigstelle im Kundenland ist die Kontoführung für EU-Ansässige verboten |
Wichtig: Das Verbot richtet sich an die Bank, nicht an den Kontoinhaber. Es ist weiterhin legal, als EU-Bürger ein Konto im Ausland zu halten – nur bieten es die Banken zunehmend nicht mehr an.
Für Grenzgänger: das Lohnkonto wackelt
Wer in der Schweiz arbeitet und in Deutschland, Frankreich oder Österreich wohnt, nutzt oft ein Schweizer Konto, um Gehalt zu empfangen und Fixkosten wie die Krankenversicherung per Lastschrift zu begleichen. Genau das fällt unter die Zweigstellenpflicht – ein Lohnkonto ist ein klassisches Kern-Bankgeschäft.
Eine eigene Ausnahme für Grenzgänger gibt es nicht. Das wird oft verwechselt mit der steuerlichen Grenzgängerregelung im Doppelbesteuerungsabkommen – das ist aber ein komplett anderes Rechtsgebiet und hat mit der Bankenfrage nichts zu tun.
Was bleibt:
- Bestandskonten (eröffnet vor 11.7.2026) genießen Bestandsschutz – die Bank kann aber trotzdem kündigen, wenn sie sich aus dem EU-Geschäft zurückzieht.
- Wechseldienste wie b-sharpe oder der Migros Wechselservice ermöglichen den Empfang von CHF-Gehalt über eine bereitgestellte IBAN, ohne ein klassisches Bankkonto zu sein – eine praktische, aber keine rechtlich abgesicherte Dauerlösung.
- Reverse Solicitation: Kontaktiert der Kunde die Bank komplett aus eigener Initiative, greift die Zweigstellenpflicht theoretisch nicht – in der Praxis schwer sauber nachzuweisen und keine verlässliche Basis für ein Alltagskonto.
Für Anleger: Depot ist nicht gleich Konto
Hier die gute Nachricht zuerst: Wertpapierdepots fallen nicht unter Artikel 21c. Reine Depotgeschäfte sind über die MiFID-Ausnahme ausdrücklich freigestellt. Wer also bei einem Schweizer Broker CHF-Werte, Schweizer Aktien oder Fremdwährungsanleihen halten will, kann das grundsätzlich weiterhin tun.
Das Problem entsteht meist am Rand des Depots: dem Verrechnungskonto. Viele Schweizer Broker führen ein Cash-Konto parallel zum Depot – und genau das kann wieder als Kern-Bankgeschäft gelten. Wer plant, größere CHF-Bestände zu halten oder Cash-Reserven außerhalb der EU zu parken, sollte deshalb vorab prüfen:
- Bietet der Anbieter eine reine Depotlösung ohne eigenes CH-Bankkonto (z. B. über eine EU-Tochter oder einen EWR-Partner)?
- Ist der Anbieter eine EWR-Bank (z. B. aus Liechtenstein) statt einer echten Drittstaaten-Bank? EWR-Institute sind von Artikel 21c gar nicht betroffen.
- Gehört die Bank zu einem Konzern mit EU-Tochter (etwa UBS Europe SE), über die sich das Konto führen lässt?
Was jetzt sinnvoll ist
- Bestandskonten nicht anfassen, aber beobachten – Kündigungsschreiben können jederzeit kommen, auch bei Bestandsschutz.
- Neueröffnungen genau prüfen – viele Schweizer Banken lehnen EU-Adressen beim Onboarding schon jetzt ab.
- Depot und Konto gedanklich trennen – für reine Geldanlage ist die Lage entspannter als fürs Alltagskonto.
- EWR-Alternativen im Blick behalten – Liechtenstein bleibt für Drittstaaten-Regelungen ausgenommen und ist geografisch nah an der Schweiz.
Kein Anlage- oder Steuerrat: Dieser Artikel ordnet ein öffentlich zugängliches Thema ein und ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung. Angaben ohne Gewähr — für konkrete Entscheidungen lohnt sich immer eine persönliche Beratung.